



À fin décembre 2025, les institutions de microfinance (IMF) de la région ont consolidé leur expansion, s’imposant comme un pilier incontournable du financement des ménages et des petites activités économiques. Le taux de dégradation des portefeuilles enregistre quant à lui une baisse spectaculaire.
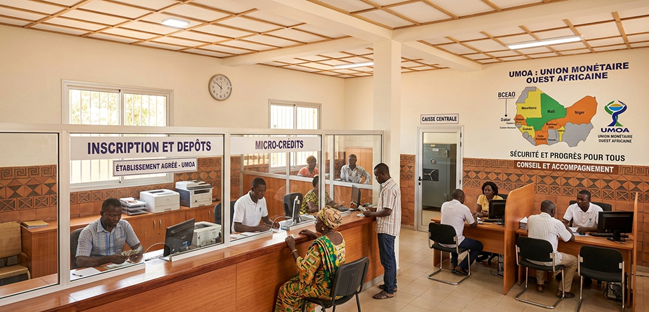
Selon les toutes dernières données sectorielles publiées par la Banque Centrale des États de l’Afrique de l’Ouest (BCEAO), le secteur de la microfinance dans l’Union économique et monétaire ouest-africaine (UEMOA) a franchi le seuil symbolique de « 20,3 millions de clients » à la fin de l’année 2025. Cela représente une augmentation annuelle de 6,6 % par rapport aux 19,1 millions d’usagers enregistrés un an plus tôt.
Pour soutenir ce maillage, le secteur s’appuie désormais sur un réseau robuste de « 4 838 points de services » répartis dans les huit pays de l’Union.
Une activité financière record portée par un trio de tête
L’activité financière du secteur est restée particulièrement soutenue au quatrième trimestre 2025, caractérisée par une forte progression simultanée des dépôts et des crédits.
L’encours des dépôts collectés a atteint « 2 793,1 milliards FCFA », affichant une progression de 13,6 % sur un an. La Côte d’Ivoire a largement porté cette tendance avec une augmentation trimestrielle de « 41,7 milliards FCFA », devançant le Burkina Faso et le Sénégal.
Par ailleurs, les financements accordés par les IMF ont progressé encore plus rapidement que l’épargne. L’encours global a bondi de « 152 milliards FCFA » sur un seul trimestre pour culminer à « 2 937,2 milliards FCFA », soit une hausse annuelle de 9 %.
L’analyse des concours financiers par la banque centralerévèle que le Burkina Faso, la Côte d’Ivoire et le Sénégal apparaissent comme les principaux moteurs de cette croissance. De plus, les crédits distribués restent majoritairement orientés vers le court terme, qui représente près de 46 % des financements accordés.
Au-delà de la croissance brute des volumes, le fait marquant de cette fin d’année réside dans l’assainissement notable du portefeuille de crédits, dans un environnement où la maîtrise du risque demeure traditionnellement le principal défi des IMF.
Un poids lourd face au système bancaire classique
En l’espace de trois mois, les créances en souffrance ont reculé de manière massive, enregistrant une « baisse de 68,2 milliards FCFA ». Ce reflux majeur a permis de ramener le taux brut de dégradation du portefeuille à 7,5 %, contre 10,3 % au trimestre précédent.
La BCEAO salue cette évolution tout en maintenant une posture de vigilance réglementaire. Si le communiqué souligne la « dynamique positive de l’évolution des indicateurs d’activités », l’institution rappelle fermement que « la gestion du risque de crédit demeure l’un des principaux défis pour consolider les acquis du secteur ».
À fin décembre 2025, les dépôts collectés par les IMF représentaient l’équivalent de 5,1 % de ceux des banques de l’Union, tandis que leur portefeuille de crédits équivalait à 7,6 % de celui des établissements de crédit classiques.
Liboire SAGNA
Téléchargez notre application sur iOS et Android