



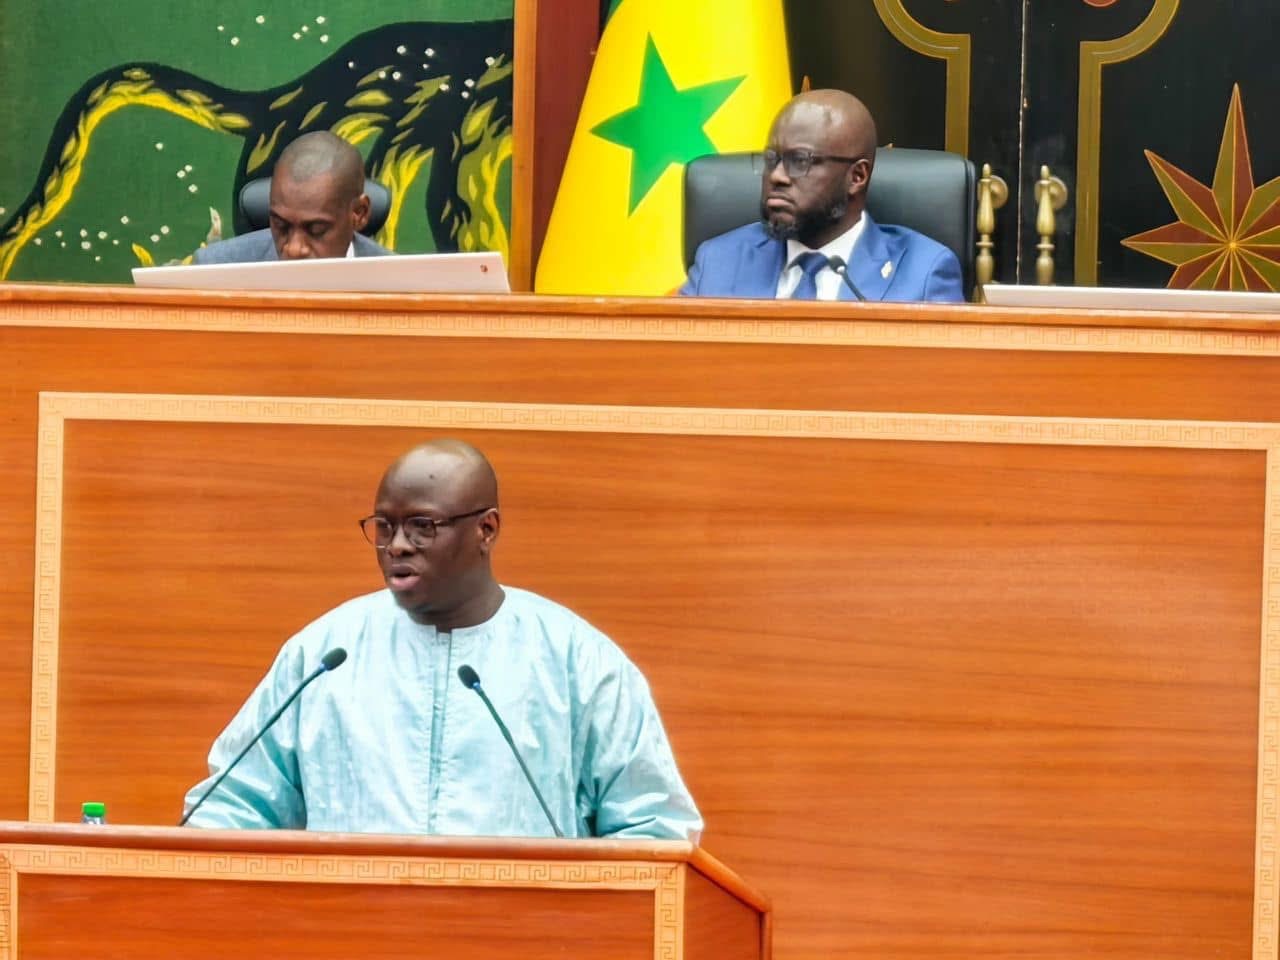
Intervenant ce mardi devant les députés, le ministre des Finances et du Budget, Cheikh DIBA, a tenu à apporter des précisions sur la question brûlante de l’imposition des salaires et des rappels de revenus, alors que des accusations de « surimposition » sont déplorés par les enseignants.
D’emblée, le ministre a tenu à recadrer le débat. Selon lui, si incompréhension il y a, elle résulte souvent d’une confusion entre deux notions distinctes : la fiscalité et les cotisations sociales. « Les accusations de surimposition relèvent davantage d’une confusion entre fiscalité et cotisations sociales que d’une réalité factuelle », a-t-il souligné, cherchant à dissiper le malentendu.
Cependant, l’essentiel de son intervention a porté sur un point précis qui revient souvent dans les interrogations de nombreux fonctionnaires, en particulier dans le corps enseignant : le mode de calcul de l’impôt sur les rappels de salaire.
Cheikh DIBA a reconnu sans détour qu’une « injustice fiscale » avait longtemps prévalu. Il a pris l’exemple concret d’un enseignant percevant un rappel de salaire correspondant à plusieurs années d’ancienneté ou de promotion. Auparavant, la totalité de cette somme était imposée sur la seule année de sa perception. Ce mécanisme avait pour effet de faire artificiellement grimper le revenu imposable de l’agent, le faisant basculer dans une tranche d’imposition supérieure et entraînant une hausse disproportionnée de l’impôt.
« Nous avons considéré que c’était une injustice et qu’il fallait la corriger », explique-t-il.
Pour remédier à cette situation, une modification législative a été introduite. Désormais, la loi prévoit un mécanisme d’étalement de ces revenus différés. Les rappels de salaire pourront être lissés sur une période maximale de quatre ans.
« Cette mesure permet de lisser l’imposition et d’éviter que l’enseignant ne soit pénalisé par le caractère exceptionnel du versement », a-t-il ajouté saluant une avancée significative pour l’équité fiscale.
Cette réforme vise à adapter l’impôt à la capacité contributive réelle du contribuable, en neutralisant l’effet de seuil provoqué par un paiement rétroactif.
Khadydja NDIAYE
Téléchargez notre application sur iOS et Android